股票知识深度研究,这大半年来,有很多投资超高速成长股的朋友可能比较难受,就是自己所投资的股票,很多业绩仍然高速增长,而股价不涨,甚至股价反而下跌导致自己亏损的事情发生。
甚至还遇到了表面上看着非常优质和不错的公司,突然出现了黑天鹅事件,导致巨亏,例如乐视网,例如神雾系,例如尖瑞沃能等。
这是为什么?
01 先从我们伟大的祖国说起
我们伟大的祖国超高速发展了四十年,已经成为了世界第二大经济体,体量已经十分巨大。
但在中国已经这么发达的情况下,全世界却不乏唱空中国的声音?为什么?因为有这样一个词摆在那里:中等收入陷阱!目前,我们国家人均GDP即将突破1万美元,正在向发达国家序列进发。
但世界上绝大部分发展中国家,倒在了中等收入向发达国家的进入门槛,没有突破中等收入陷阱,据统计,二战后70多年,世界上只有12个国家和地区突破了中等收入陷阱,其中亚洲只有日本、韩国、新加坡、中国台湾、中国香港等少数国家和地区迈入了发达国家(地区)序列。为什么其他国家例如阿根廷,泰国,马来西亚等均倒在了这个门槛呢?
那我们国家是否有希望突破中等收入陷阱呢?
这里,我来简单说说我们国家这四十年来高速增长和面临的过去,现在和将来的逻辑。
我们国家从一穷二白走到现在的世界第二大经济体,有几大因素决定。
一是制度红利。改革开放后,放开了计划经济,在农村实行了家庭联产承包责任制。仅仅就是这个政策,瞬间激活了民间的生产生产积极性,经济得到了很快的发展,解决了中国人吃饭的初步问题。在80年代,不需要人有多大的能耐,不需要什么知识和文化,只需要胆子大,就可以赚钱,这是第一波制度红利。从90年代-前几年,是第二波制度红利,怎么解释呢?依靠的是全面走向市场经济,更加的向国外开放和解放土地的价值。在这一波红利中,对外主要吸引了投资,引进了技术,对内从制度上彻底的走向了市场经济和给予实物资产例如土地的定价问题,继续刺激中国经济发展。
二是人口红利。人口红利又分为两方面,一是巨大的廉价劳动力,使得中国产品在世界范围内具有价格优势,二是中国巨大的人口基数形成的购买力,俗话说,只要每个国人每年消费一瓶可乐,形成的就是几十亿的营收,这,很不得了。
三是中国人的勤劳。中国人的勤劳,世界罕见,因为中国人穷怕了,一旦有了那么一点甘露,则无论在什么地方,都可以生根发芽,茁壮成长。农民工可以为了加班工资,每天主动加班工作16个小时,中国大城市的白领,可以白加黑,5+2,睡在办公室。中国搞一个产品,可以1个月,而国外则要3个月。
四是超高的金融杠杆。这个因素其实可以归结到制度红利中,但我这里单列出来,是因为有特殊的含义。因为一切的发展都离不开一个字,钱!因此金融是贯穿所有产业的核心要素。例如,我们的地方政府,融资的杠杆很大,靠金融系统的资金,建设了大量的基础设施,然后再靠土地等资产的增值和未来的税收作为偿还手段;例如,我们的企业,也是靠着巨大的杠杆,迅速发展壮大,中国制造席卷全球。中国的老百姓,也是借助银行的贷款杠杆,推高了房地产的价格和赚到了大笔的钱。
但以上几个要素,在中国面临的中等收入陷阱的关键时刻,已经很难起到推动作用了,为什么?
在制度红利方面,已经不会有什么短期政策可以迅速刺激中国经济了,最多也是修修补补。例如,再来一个四万亿?无非是继续推高资产泡沫。再来刺激房地产拉动经济?老百姓还能居有定所?这些政策,无非是短期刺激而已,在我的认知范围内,真还想不到有什么政策可以迅速的解放生产力,让中国迅速从1万美元到2万美元甚至3万美元了。
在人口红利方面,中国人口结构逐渐进入老龄化阶段,还靠以前的低人工成本来形成产品竞争力的方法,已经行不通了,人工成本的高涨,使得大量的低端劳动密集型企业无法存活。
在勤劳方面,我仍然认同,因为这是中国人延续了几千年的优良传统。但是,光靠勤劳是无法全民致富的,最多也就是保证了全民温饱或者小康而已。举个简单的例子,以手机产业链为例,如果没有自己的定价权,那么国内所有的手机无非就是挣个人工费,就算是工人全部加班加点的生产,而大头却被生产芯片的等具有核心技术的外国企业赚走了。而且,随着中国全面进入小康,90后和00后的长大,再如父辈般的勤劳已经不太可能。
在金融杠杆方面,整个社会已经无法承受杠杆之重。中国的广义货币供应量和整个经济总量之比已经非常之高,也就是说,投入相应的货币所产生的边际效益是递减的,例如,10年前投放1元货币可以产生1元GDP,那么现在有可能就只有5毛钱了。再者,地方政府的杠杆之高,已经危及到了经济的发展,甚至会出现地方政府违约。因为地方政府所依赖的土地经济已经无法继续维持,难道要把土地价格搞到天上去?在企业杠杆方面,4万亿的教训还不够深刻?超量的货币可以形成短期的经济繁荣,但当潮水退去,才知道谁在裸泳啊。
最近有个非常热的词,叫有质量的增长!这,就是破局的关键!
我们可以再把一些国家和地区来进行对比。
突破中等收入陷阱的国家和地区,日本有松下、日产、本田等知名企业,韩国有三星、LG、现代等知名企业;中国台湾也有台积电、富士康等巨头;新加坡和中国香港因为地理原因,制造业不发达,但服务业却非常的发达,中国香港是世界金融中心,而新加坡也有星展银行、大华银行等知名金融企业和著名的淡马锡主权基金。
而没有突破中等收入陷阱的国家呢?大家能叫得出来几个世界知名企业?有可能会零星几个企业,但却不是像这些发达国家一样,是一大批优质的企业。
所以,说到这里,就已经比较明白了。
之前刺激中国经济40年超高速发展的要素,制度红利、人口红利、勤劳和通过杠杆产生的巨量的货币已经无法再推动中国经济持续稳健的高增长了。
而具有自主的知识产权的专利、产品的定价权、品牌、具备世界水准的高精尖技术等,才是未来我们需要的。这一切,就凝结在了有质量的增长这几个字上。
有质量的增长,可以让我们国家进入发展的另一个阶段,从容而淡定,笃定而坚毅。
最近我发现了一些有意思的现象,就是地方政府已经开始不愿意把地卖给地产商了,而更愿意极低的价格卖给优质的制造型企业。为什么,税收啊!如果卖给地产商,那是一锤子买卖,就算买了几十亿,但以后就没了,而给优质制造型企业呢?那税收确是源源不断,每年都有。
我是坚定的看多中国的人,我是相信我的国家会进入发达国家序列的。
大家读到这里,可能会迷惑,你标题不是成长股陷阱吗?你写了这么多关于国家发展的事情,关我什么事?
且慢,听我下节慢慢道来!
02 发展中国家与成长股
因为,一个发展中国家向发达国家发展的态势,和一个成长股成长的阶段太相似了。
上面码了这么多字,无非说明这个道理,我们国家依靠外部要素的刺激,快速发展了四十年,但刺激我国高速发展的要素,已经慢慢失去了效用,甚至有可能是负效用,在这个关键时刻,必须得靠自己的核心竞争力,即高质量成长,来从容跨过中等收入陷阱。
我们可以把一个国家也看成一个企业,因为太相似了。
其实很多国家从人均几百美元发展到人均几千美元,根本就是外部环境的变化带来的增长而不是自己的核心竞争力加强。例如东南亚的国家,上世纪50年代以前,是战乱时期,大家都穷,没办法发展。战乱结束,国家统一,制度建立,突然就有了发展的基础,再加上廉价的劳动力,陆续的承接欧美国家的产业转移和挖掘本地的资源优势,很轻松的成长了二三十年。然而,在这个过程中,这些国家并未建立起自己的核心竞争力,在面临中等收入陷阱的时候,无法突破,从而沉沦!
10%的突破率,这是全世界突破中等收入陷阱的国家的突破率,很低很低!
再从企业来分析这个问题。
暂且不管企业的产品竞争力如何,一个企业的上市,可以看成突然得到了制度红利和外部环境的变化。因为企业在未上市之前,制约企业的瓶颈是非常多的,企业组织结构、人才、产品和资金等,无一不是制约企业成长因素,而资金是最大的困难。
而企业一旦上市,则这些制约企业发展的问题就得到了极大的改善,其中最重要的就是钱的问题,这个就是制度带来的最重要的红利。就算企业的产品没什么竞争力,但一旦有钱了,至少我可以投几条生产线,然后出来的产品怎么也会增厚公司的业绩,然后企业有钱了,享受二级市场的估值红利,可以发定增募集资金,可以发股份来购买资产,股票还可以质押融资来壮大规模。上市了,身份不同了,可能以前看不上的银行,也全部蜂拥而来给企业融资。企业有了钱,怎么也会增厚公司的业绩,实现增长。
所以在前期,很多的企业老板会发现自己突然牛逼了,然后飘飘然过了好几年,这里面的企业老板又分成两个层面。
一种是不思进取的老板,上了市之后,自己也没这么努力了,关键是自己的资产值钱了,然后就靠卖资产活着,体现在二级市场上,就是逐步的减持,或者是大量的套钱出来做其他的产业在体外搞,去搞非主业的东西,这个就有点像世界上的那种纯资源国家,突然暴富了,但从来没有想过把资源用来深加工,而是单纯的卖资源,这种国家也是没有前途的,非洲很多国家都是这样。同理,这种企业也是没有前途的。
第二种是想干事的老板,上了市之后,就利用上市公司的平台,大量的扩张,依靠高杠杆,高负债和持续的融资,支撑企业的高速发展。这就像极了我们现在的冲刺到中等收入陷阱附近的国家,来这里又分为两种,一是可以突破中等收入陷阱的,另外一种是突破不了中了陷阱的,核心就在于:有质量的增长。
不能突破中等收入陷阱的国家,这些国家几乎没有自己的核心产业链,没有自己的金融体系,受制于欧美国家,这怎么能突破呢?我之所以相信我们国家能够突破,第一是因为在这几十年里,我们逐渐建立了自己的体系,慢慢的可以不依附欧美国家。在世界500强里面,我们已经有一百多家企业,其中不乏大量的民营背景的公司。这是我们有理由看多中国的核心;第二是政府已经认识到了依靠极高的金融杠杆来推动经济的增长是不可持续的,因此在通过强有力的手段来让金融回归支持实体经济的本质,让整个国家的金融杠杆降下来,这就是避免国家在迈向发达国家的路上的金融风险;第三是我们国家有强有力的政府,可以集中力量办大事,可以迅速的执行下去,而不像其他国家,一个事情吵两三年也没有结果。
再比照到企业来,企业在前期享受到上市的红利之后,在面临成长性陷阱到时候我们来判断一家企业能否突破,其核心的关键也在于有质量的增长,这个判断的标准很复杂,但如果大概判断的话,最简单的指标就是经营性现金流,可以不再依靠上市公司带来的红利,可以不再依赖大量的融资和高负债来维持企业的高速增长,然后企业在产业链条当中有较强的话语权,自己的知识产权和品牌,有自己的核心竞争力,那么这家企业我们就可以战略性的看多。
其实写到这里了,基本上我要把我想说的写出来了,一个企业上市之后,依靠上市公司的红利,大部分都可以带来几年的业绩增长(请注意这里不是指的股价增长),然后几年之后,是骡子是马,在这里就要分化了。
但是散户可悲的地方在于,很多散户在企业享受上市福利带来的增长末期,才纷纷看好企业的发展,而不去分析企业是否具有突破成长性陷阱的可能,从而套在山顶上。因为在那个时候,这个企业仅从数据上来说是发展最快的阶段,然而散户是根本没有能力去分析企业到底是不是有核心竞争力。企业成长性就看看会计报表的利润增幅?有这么简单就好咯。
乐视是大牛股,现在是大熊股,但很多散户是在市值1000亿以上,在所谓的高成长的光环下,去高位接盘,类似的还有神雾环保、坚瑞沃能等股票,例如坚瑞沃能,2016年经营性现金流为-21亿!还敢买?上述是已经步子迈得太大,已经出了问题的企业。还有大量的,没有出现问题,但是很有可能要陷入平庸的企业。
这些企业不是不可以做,如果你从乐视从市值几十亿,拿到几百亿出来,那你牛逼,你就是一个高人,为什么还会在上千亿去买乐视的股票呢?
在这种模式下,很多企业会依靠制度性的红利,只要在前期上市的时候不会爆炒,很多股票都会有几倍的涨幅,把制度性红利用完的时候,就要看自己的真本事了。
再和国家做对比,一类就是爆发户,依靠资源暂时性发财的国家,例如委内瑞拉(石油)、刚果金(钴)等,这些国家,是不能持续看多的,对应着上市公司的就是上市之后,拿着钱去买理财,不投入生产的企业,或者是拿着钱,垮行并购瞎搞的企业,坚决不能投;第二类就是有一定基础,努力发展的企业,例如现在的越南,埃塞俄比亚,不瞎搞,解放生产力,这类国家会在初期实现较高的增速,但最终会遇到中等收入陷阱,对应着上市公司就是上市后实际控制人有事业心,专业专注,这类企业会在一定的时期内发展得非常好,但在一定会遇到成长性陷阱。
企业遇到成长性陷阱在A股是个大概率事件,其背后的原因就是如上,企业的上市红利已经不能起到作用了,而超高速成长的背后,必然是大量的金融杠杆支撑企业的成长。其实,连续50%的增长,本身就不能是一个常态,因为必然要依靠外力才能实现。
企业在遇到成长性陷阱的时候,一般会有以下几个特征,一是会计利润增速依然非常高,但其实背后是超高的金融杠杆和大量的应收账款堆积起来的利润,二是估值非常高,因为对未来预期好吧,超过市场平均估值,当年乐视网估值甚至高达200倍以上,三是并购重组等事项非常频繁,商誉不断的堆积,四是不断的在资本市场进行融资,五是经营性现金流跟不上利润的增幅。
上述五个特征是高速成长股所面临的共同的问题,在这里,我定义一下高速成长股就是年利润和营收均超过50%的情况,一般来说,这种连续的高增长,本身就是一种不可持续的事情,总有一天会遇到上次我们所说的成长性陷阱。据我观察,一般企业会在市值几百亿的时候遇到,当然这个具体多少亿市值和当时的宏观环境有关,如果是在熊市的话,可能是在200亿去的时候就会遇到,而如果是大牛市的话,可能是只要上千亿才会遇到,例如乐视遇到瓶颈的时候,是不是就已经是一千多亿了。
为什么在几百亿的时候会出现这个问题,其实道理很简单,在企业很小的时候啊,可以依靠老板自己的能力维持住,而在企业市值几百亿的时候,经过了几年的高速增长期,对管理、制度、人才、融资能力等要求就比较高了,这个时候依靠老老板的个人能力已经不能驾驭整个企业了,因此这个时候就是最容易出现问题的时候。
讲到这里,可能大家都大概明白了,为什么近一两年来持有三聚环保,持有利亚德,持有神雾系等个股会这样痛苦,就是利润继续涨,而市值不涨。因为市场在观望他们是不是能够转换到有质量的增长上面来呀,能不能突破成长性陷阱呀。
如果搞投资,就只看营收和利润增长,就只看市盈率的就可以赚钱的话,那,我估计大部分人都可以不用上班了。真的,没这么简单。
当然,如果一直是靠自己的内生因素形成的增长,一般来说是不会遇到很大的成长性陷阱的,这个就是另外一回事了,本文暂时不谈。
在这里,我就举两个具体的案例来分析分析。
03 高速成长股投资案例分析
03-01 利亚德
先来看利亚德的业绩增长情况。
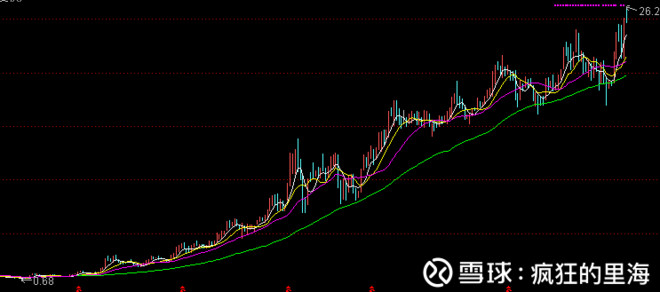
先看股价图,妥妥的大牛股,5年30倍。
再看历史市盈率。
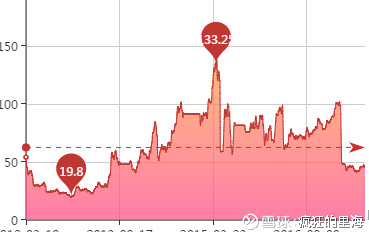
历史最低估值20倍,最高估值133倍,2017年杀到30倍。
再看利亚德的财务数据。

通过财务数据,我们可以看出,利亚德从2012年开始起高速增长,其中有四年是在翻倍左右的利润增长幅度。五年时间从5000多万的净利润增长到了12亿。
但是这个增长其实是质量非常不高的,大家可以看一个指标,叫做每股经营性现金流,甚至在2016年,只有不到两分钱。
我们再看一看利亚德最近几年的融资情况。
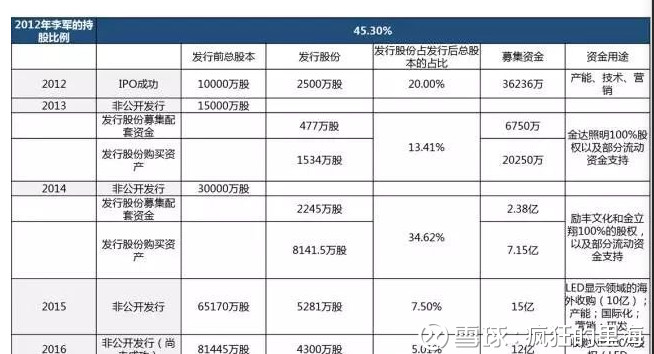
利亚德每年都从资本市场上面进行股权融资,已经融了40亿以上,,而债权融资就更加的多了。利亚德发展到了后期,发展越快对资金的需求就越大,因为只有大量的资金才能维持他的这个超高增速。
所以我们可以看到,虽然2015年和2016年利亚的增速都有百分之百,但资本市场上面的担忧之处就体现在了股价上面,2016年以来,利润翻了两番,然而股价却只涨了一倍,估值被打下去了一半。实际上利亚德五年三十倍的涨幅,其中有15倍是前三年实现的。在整个2017年,利亚德处于宽幅震荡的一个态势,很多高位追进去的朋友,可能难受了大半年。
好在2017年的年报公布的数据显示,利亚德的经营性现金流得到了极大的改善(当然也有不同的意见,认为是靠拖欠上游应付账款来实现的改善),股价随即而动,创了新高。
03-02 神雾环保
如果说买了利亚德的朋友只是短暂受了折磨的话,而买神雾环保的朋友,那真的是内心要滴血了。因为,企业崩了!
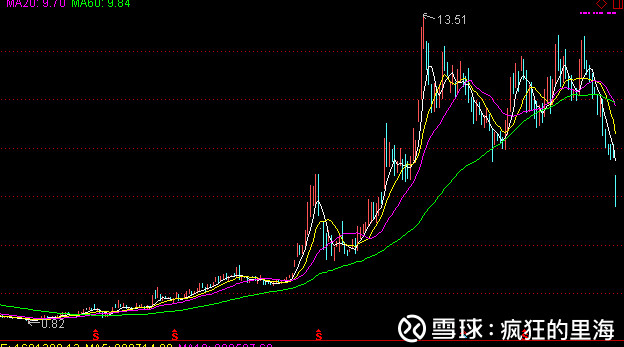
先看股价走势图。先涨15倍,然后横盘一年多,然后崩盘。
再来看财务数据。
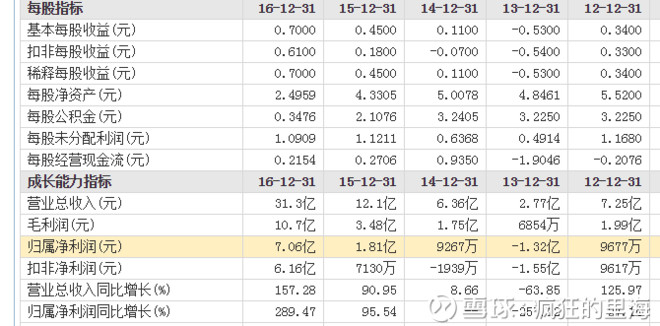
连续几年营收和净利润是每年几倍的增长,营收4年从2.77亿增加到31.2亿,净利润从亏损到7.06亿。这种业绩,以至于太好不太真实。
但每股经营性现金流迅速萎缩,从0.93元到0.27元,到0.21元,最新到2017年3季报,是负的。
神雾环保的工业类PP的运作模式,是其业绩得到快速增长的原因,但这种模式也对其经营现金流形成了巨大的挑战,最终神雾环保没有抗住这个挑战,崩盘。
当然,神雾环保也是靠大量的融资来支撑这个业绩增速,具体融了多少资,这个都可以通过公开资料查询得到,我这里也就不写上来了。
04 普通散户的成长股投资方法
通过上面的讲解,大家应该可以看出一些结论了。
首先这些都是短期暴涨的牛股,例如利亚德3年15倍,神雾也是3年15倍,迅速从几十亿暴涨到几百亿。
其次到了几百亿后,要么长时间震荡,业绩涨而股价不涨,要么扛不住资金压力崩盘。
请记住两个数据:
世界发展中国家突破中等收入陷阱的国家比例只有10%。
高速成长股最终能够突破成长性陷阱的公司比例只有10%。
投资就是需要逆向思维,散户败就败在没有逆向思维上。
你不能在人均几千美金的时候取投资墨西哥,马来西亚,泰国等国家,因为这些国家的增长,不是有质量的增长,当然,前期这些国家人均GDP从几百美元很快增长到几千美元。
同理,你也不能在几百亿市值的时候,再去买入已经涨了数十倍而且增长质量很差的公司,至少,应该观望一下。
正确的投资方法是什么呢?
在现在这个阶段,做多越南,埃塞俄比亚这样在起步阶段的国家,因为他们还远未到中等收入陷阱。或者是,做多已经迈过中等收入陷阱或者是极有希望迈过中等收入陷阱进入稳健增长的国家,例如我们伟大的祖国。
在中国的A股市场,就是,在市值较小的时候,提前发现利亚德,神雾,三聚环保的价值,几十亿买进去,几百亿的时候出来观望,或者就是做多已经迈过成长性陷阱,进入有质量增长阶段的企业。
高速成长股,在市值几百亿的时候,是极其危险的。
其实,绝大多数公司,在上市后,怎么都会有一些业绩增长。但是,为什么很多公司最终股价不涨反跌呢?
这就和我们国家的上市制度有关系了。我们国家是按照23倍市盈率进行上市的,但爆炒新股的风气,导致很多个股可以进入交易的时候,市盈率已经干到了七八十倍,早就透支了前面两三年,三四年的业绩,抵消掉了上市的红。
而最终如果这家企业的老板不思进取,属于象委内瑞拉,刚果这样的国家的话,公司的市值,除非是超级大牛市,无论如何也是突破不了爆炒最高峰的市值的。
而如果遇到是想干事的企业,类似像三聚,利亚德,神雾这样的,在早期,在估值合理的时候,在市值较小的时候,一定是可以干进去的,但几百亿市值的时候,一定要出来。
而散户偏偏就是在企业遇到成长性陷阱的时候,也就是股价涨了十几倍,市值几百亿的时候才大规模进入。
苦啊!
如果你没有早期发现三聚,利亚德,神雾这样企业的慧眼,那么我教你一招,就是永远只买经营性现金流极好,业绩增长非常平滑,最好在30%左右为宜的企业,长期用闲钱买,因为这些企业不会遇到成长性陷阱,当然,这些企业也不会有三聚,利亚德,神雾这样三年十倍的巨大涨幅,而是持续不断的慢慢涨。
这样的企业,其实很多,大部分是在消费股领域,不信,你去找找看?
更多股票资讯请关注财经365官网!